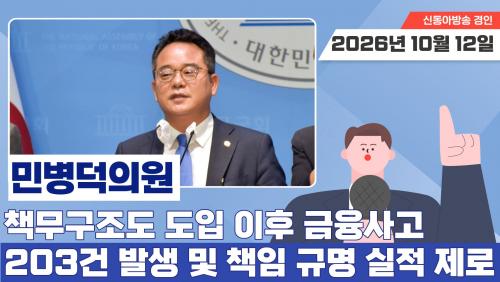
금융권의 책임경영과 내부통제를 강화하기 위해 도입된 '책무구조도'의실효성을 두고 제도 개선 목소리가 나오고 있습니다. 제도 시행 이후 200건이 넘는 금융사고가 발생했지만, 임원 등 경영진의 관리 책임 규명이나 제재 조치로 이어진 사례는 단 한 건도 없는 것으로 나타났습니다.
금융권의 내부통제 규율을 강화하기 위해 도입된 '책무구조도'가 현장에서 제대로 작동하도록 세심한 점검이 필요하다는 지적이 제기됐습니다.
국회 정무위원회 소속 민병덕 의원이 금융감독원으로부터 제출받은 자료에 따르면, 지난해 1월 책무구조도 도입 이후 올해 7월 말까지 발생한 금융사고는 총 203건, 사고 금액은 6,237억 원으로 집계됐습니다.
업권별로는 은행이 177건, 5,009억 원으로 전체 사고 건수의 87.2%를 차지해 가장 큰 비중을 보였습니다. 저축은행의 경우 사고 건수는 4건이었으나, 사고 금액은 1,056억 원에 달해 건당 손실 규모가 큰 것으로 확인됐습니다.
금융감독원 운영지침은 대규모 고객 피해나 건전성 중대 저해, 임원의 지시·방치 등 주요 요건 발생 시 책임 규명 절차를 진행하도록 규정하고 있습니다. 하지만 제도 도입 이후 운영지침에 따라 절차가 진행되거나, 관리조치 의무 위반으로 임원 등이 제재를 받은 사례는 현재까지 집계되지 않았습니다.
사고 발생 시점을 기준으로 보면 책무구조도 도입 이후 시작된 사고는 34건, 1,468억 원 규모이며, 나머지 다수는 제도 도입 이전에 발생한 사고가 뒤늦게 접수된 것으로 파악됩니다. 이에 따라 사고 발생일 기준의 정밀한 통계 분류와 모니터링 체계 구축이 과제로 떠올랐습니다.
최근에는 인공지능을 활용한 신종 사이버 공격과 고객 개인정보 유출 우려 등 유통·금융 환경 전반의 보안 위협도 증가하고 있습니다. 민병덕 의원은 "책무구조도는 사고 발생 시 임원진의 권한과 책임을 사전 명확화하는 제도"라며 "AI와 해킹 기술이 고도화되는 환경에 발맞추어 실질적인 내부통제 관리체계를 재정비해야 한다"고 강조했습니다.
 박대영기자 기사 더보기
dypark@sdatv.co.kr